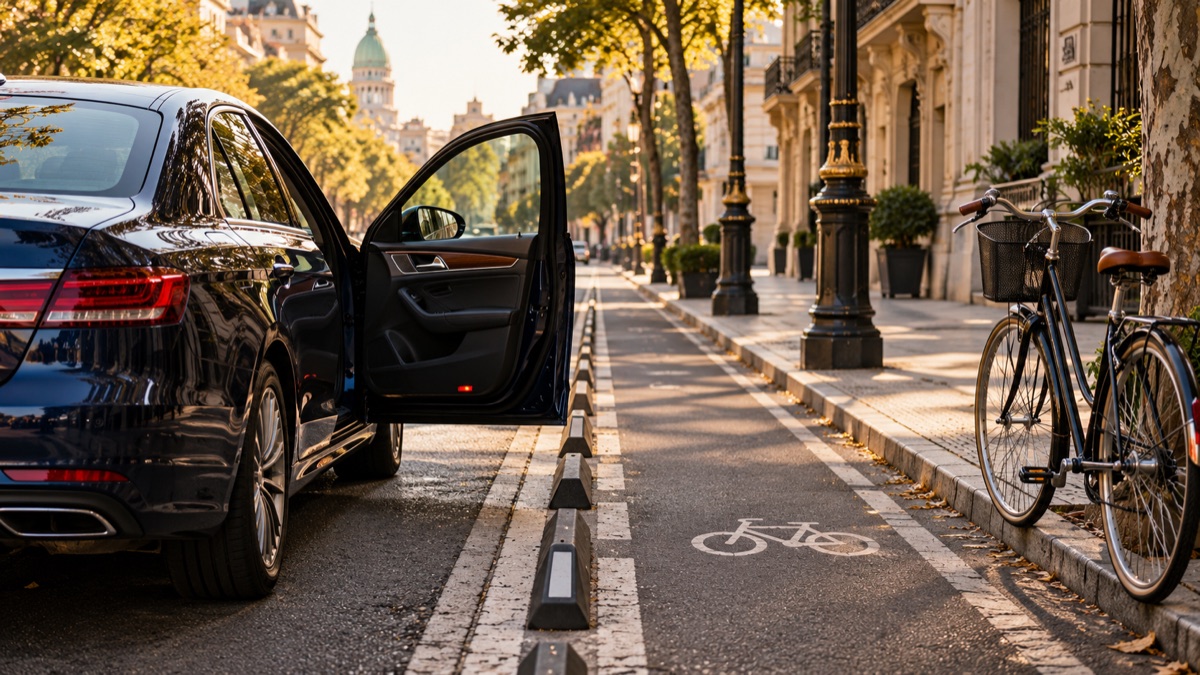
Una puerta que se abre repentinamente puede derribar a una persona en bicicleta o forzarla a desviarse hacia otro vehículo. A veces el conductor o pasajero sostiene que el ciclista venía demasiado cerca; otras veces la aseguradora intenta tratarlo como una simple caída. El reclamo necesita demostrar la apertura, la posición de la bicicleta, el espacio disponible y la relación de esa maniobra con las lesiones. No es indispensable que exista una colisión frontal para analizar responsabilidad civil.
Reconstruir una maniobra de pocos segundos
La ubicación del auto detenido, el ancho de la calle o ciclovía y la apertura de la puerta determinan si el ciclista tenía posibilidad razonable de evitar el obstáculo. Una cámara o un testigo pueden resultar decisivos. Los daños en la puerta, la bicicleta o el casco también pueden ayudar a ubicar el punto de contacto.
Debe establecerse quién abrió la puerta y en qué condiciones. No siempre basta demandar al conductor por ser titular de la póliza; el abogado debe examinar dueño, guardián, ocupante y cobertura según el hecho concreto.
La caída puede causar daños importantes
Una fractura de muñeca, clavícula o hombro puede requerir cirugía o rehabilitación. La incapacidad no se presume por la fractura: se examina la limitación persistente y su efecto en actividades económicamente valorables. También pueden existir gastos y pérdida de ingresos demostrable.
Si el ciclista golpeó después contra otro vehículo, la secuencia causal es más compleja. No corresponde atribuir a la puerta todas las consecuencias sin verificar cómo ocurrieron los impactos sucesivos.
Seguro y negociación
La aseguradora puede discutir si la apertura estuvo cubierta y si hubo conducta del ciclista que contribuyera al daño. Estas defensas se analizan frente a la póliza y a la prueba del siniestro, no con respuestas automáticas.
El estudio identifica a los sujetos relevantes, preserva la prueba del lugar y evalúa las secuelas antes de negociar. Un acuerdo temprano por la bicicleta puede no contemplar la lesión, por lo que su alcance debe revisarse antes de firmar.
Cuando la puerta la abrió un acompañante
El ocupante que abre una puerta puede haber ejecutado la maniobra inmediata, pero la relación con el vehículo y la cobertura no se resuelven con esa sola frase. Hay que identificar al dueño, conductor, ocupante y condiciones de la póliza.
Una aseguradora puede discutir si el hecho ocurrió durante circulación o detención. La respuesta depende del riesgo cubierto y de la mecánica. Un reclamo bien planteado no debería basarse únicamente en la intuición de que 'el seguro tiene que pagar'.
Preguntas frecuentes
Puede evaluarse si se prueba que la apertura fue causa adecuada de la caída y de la lesión.
Su conducta puede ser relevante, pero también deben analizarse vehículo, dueño, guardián y póliza según el caso.
Puede ayudar, pero debe contextualizarse con ubicación, tiempo, circulación y otras pruebas de la maniobra.
¿Necesitás asesoramiento por el accidente?
Contactá a Cárdenas & Asociados para evaluar el hecho, las lesiones y las alternativas jurídicas antes de aceptar una propuesta.
Contactar por WhatsApp- Código Civil y Comercial de la Nación: responsabilidad, daños y prescripción
- Código de Tránsito y Transporte de CABA, Ley 2148
- Ley 24.449: tránsito, accidentes y seguro obligatorio
- Ley 17.418: seguros y citación en garantía
- Ley 26.589: mediación prejudicial
El régimen aplicable depende de la fecha del hecho, la competencia, la póliza y las circunstancias médicas. Esta información no reemplaza una evaluación jurídica individual ni garantiza resultados.