Después de un choque en moto suelen concentrarse varias preocupaciones: atención médica, días sin trabajar, reparación del vehículo y una oferta rápida de la aseguradora. Cuando hubo una fractura, una cirugía o una limitación que continúa, la decisión más importante no es cuánto valía la moto, sino si el acuerdo contempla el daño personal completo. El importe no surge de una tabla única por tipo de lesión: depende de lo ocurrido, de su prueba y de sus consecuencias.
El choque no se resuelve por la condición de motociclista
La responsabilidad no se decide por el solo hecho de que una persona iba en moto. Hay que reconstruir trayectorias, maniobras, señales, prioridad de paso y punto de impacto. La circulación de vehículos se analiza bajo las reglas de responsabilidad por intervención de cosas, pero pueden existir hechos de la víctima o de terceros que incidan en el resultado.
Una constancia policial puede ubicar personas y vehículos; no siempre determina cómo ocurrió el impacto. Fotografías, cámaras cercanas, testigos y daños en cada rodado pueden contradecir una versión inicial. El abogado debe identificar cuál es la discusión concreta antes de negociar con el seguro.
La lesión debe conectarse con sus efectos reales
El diagnóstico de una fractura o de un traumatismo es el comienzo del análisis médico, no el final. Importan la recuperación, la necesidad de rehabilitación, las restricciones funcionales y la eventual incapacidad permanente. Una secuela puede repercutir en actividades económicamente valorables aunque la persona haya retomado su empleo.
También pueden existir gastos de atención, traslados y una pérdida demostrable de ingresos durante la recuperación. Esos rubros no se presumen todos por igual ni se duplican. Una valoración seria distingue el daño ya sufrido de las consecuencias futuras razonablemente previsibles.
Qué mirar antes de aceptar una oferta
Una propuesta de aseguradora suele arribar cuando todavía no terminó la evolución médica. Puede resolver una parte del reclamo o exigir una renuncia más amplia. Antes de firmar conviene saber si la lesión se estabilizó, qué rubros incluye la cifra y qué alcance tendrá el acuerdo.
El estudio puede comparar la oferta con los antecedentes médicos y la prueba del hecho, identificar a los posibles responsables y evaluar una negociación o mediación. No hay garantía de obtener una suma mayor: la conveniencia depende de la fuerza del caso, la cobertura y el riesgo de discutirlo.
La ropa, el casco y el vehículo también cuentan
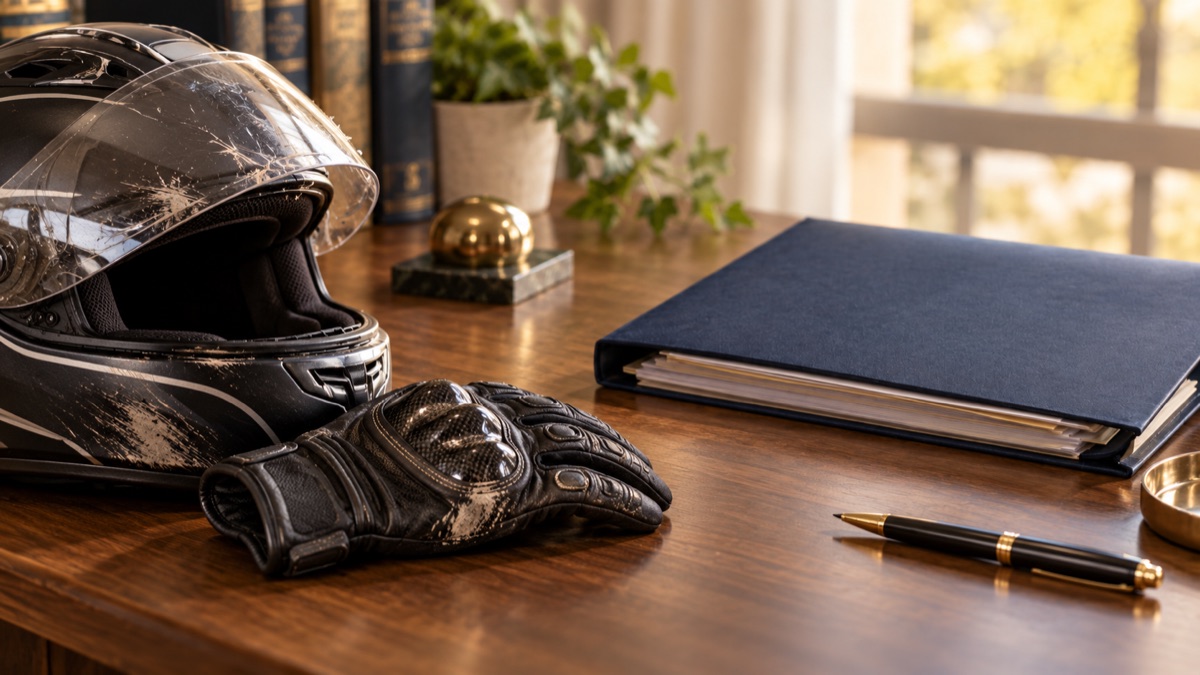
El estado del casco, la campera y la moto puede orientar sobre la dirección e intensidad del impacto. No se trata de exigir que cada persona conserve todo indefinidamente, sino de entender qué elementos podrían desaparecer después de una reparación o una entrega al seguro.
Si la persona además trabajaba con la moto, la pérdida de uso puede tener una incidencia económica distinta del costo de arreglarla. Esa consecuencia necesita una explicación y respaldo propios; no surge automáticamente de la ocupación declarada.
Preguntas frecuentes
No. Deben acreditarse el hecho, la responsabilidad, el nexo causal y la entidad de cada perjuicio. La fractura puede curar sin secuelas o dejar una limitación relevante; son escenarios distintos.
Sí, usar casco no elimina el reclamo. Su ausencia, cuando corresponde exigirlo, puede ser discutida en relación con determinadas lesiones, pero no define por sí sola toda la responsabilidad.
En principio pueden examinarse ambos daños, con prueba y valoración diferenciadas. La estrategia debe evitar que un acuerdo limitado al vehículo termine extinguiendo sin querer el reclamo por lesiones.
¿Necesitás asesoramiento por el accidente?
Contactá a Cárdenas & Asociados para evaluar el hecho, las lesiones y las alternativas jurídicas antes de aceptar una propuesta.
Contactar por WhatsApp- Código Civil y Comercial de la Nación: responsabilidad, daños y prescripción
- Código de Tránsito y Transporte de CABA, Ley 2148
- Ley 24.449: tránsito, accidentes y seguro obligatorio
- Ley 17.418: seguros y citación en garantía
- Ley 26.589: mediación prejudicial
El régimen aplicable depende de la fecha del hecho, la competencia, la póliza y las circunstancias médicas. Esta información no reemplaza una evaluación jurídica individual ni garantiza resultados.